2026년 10월 28일 기준으로 다시 썼습니다. 비용 차이를 10년 계산 예시로 보여 주고, ETF 유형별 세금 표를 바로잡았습니다.
핵심 요약
- ETF 비용은 보유 비용(총보수·기타 비용), 거래 비용(수수료·호가 차이), 세금 세 가지입니다.
- 총보수만 보면 안 됩니다. 기타 비용까지 합친 실질부담비용을 금융투자협회 공시에서 확인하세요.
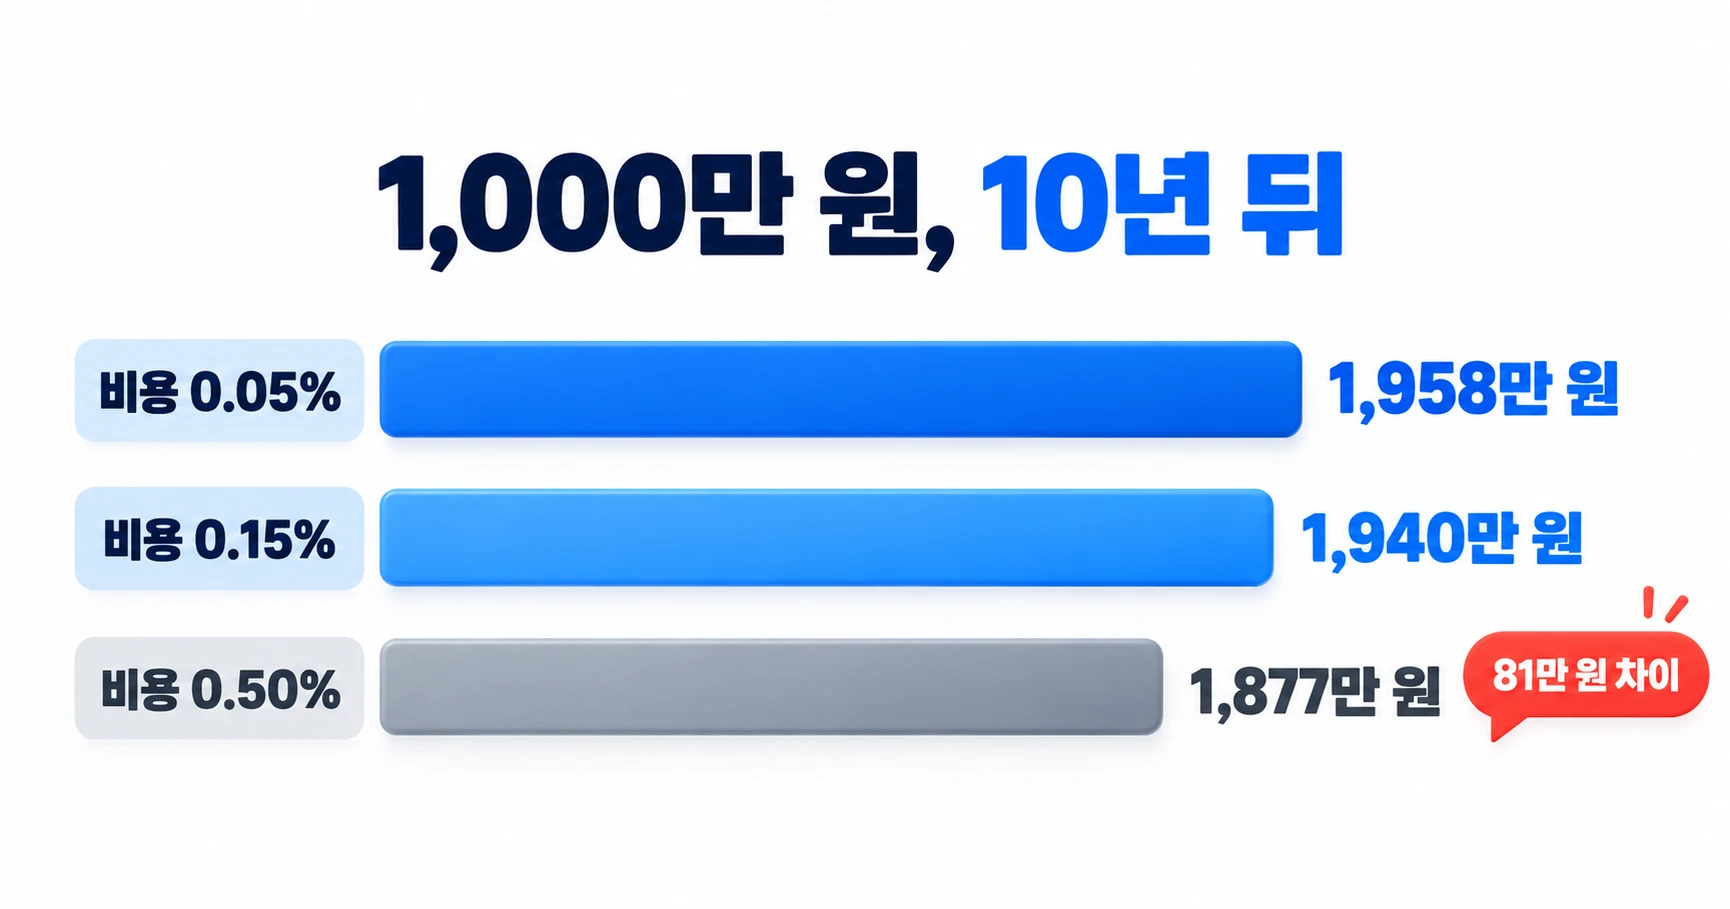
- 1,000만 원을 10년 맡기면 비용 0.05%와 0.5% ETF의 결과는 약 81만 원 차이 납니다. 세금은 계좌 선택으로 더 크게 달라집니다.
ETF는 펀드보다 비용이 싸다고 알려져 있습니다. 대체로 맞는 말입니다. 그런데 같은 지수를 따라가는 ETF 두 개를 10년 들고 있으면 결과가 꽤 다릅니다. 앱에 보이는 ‘총보수’ 숫자 말고도 빠져나가는 돈이 있기 때문입니다.
이 글에서는 ETF 투자자가 실제로 내는 비용을 세 가지로 나눠 보고, 어디서 확인하고 어떻게 줄이는지 정리합니다.
ETF 비용은 세 가지입니다
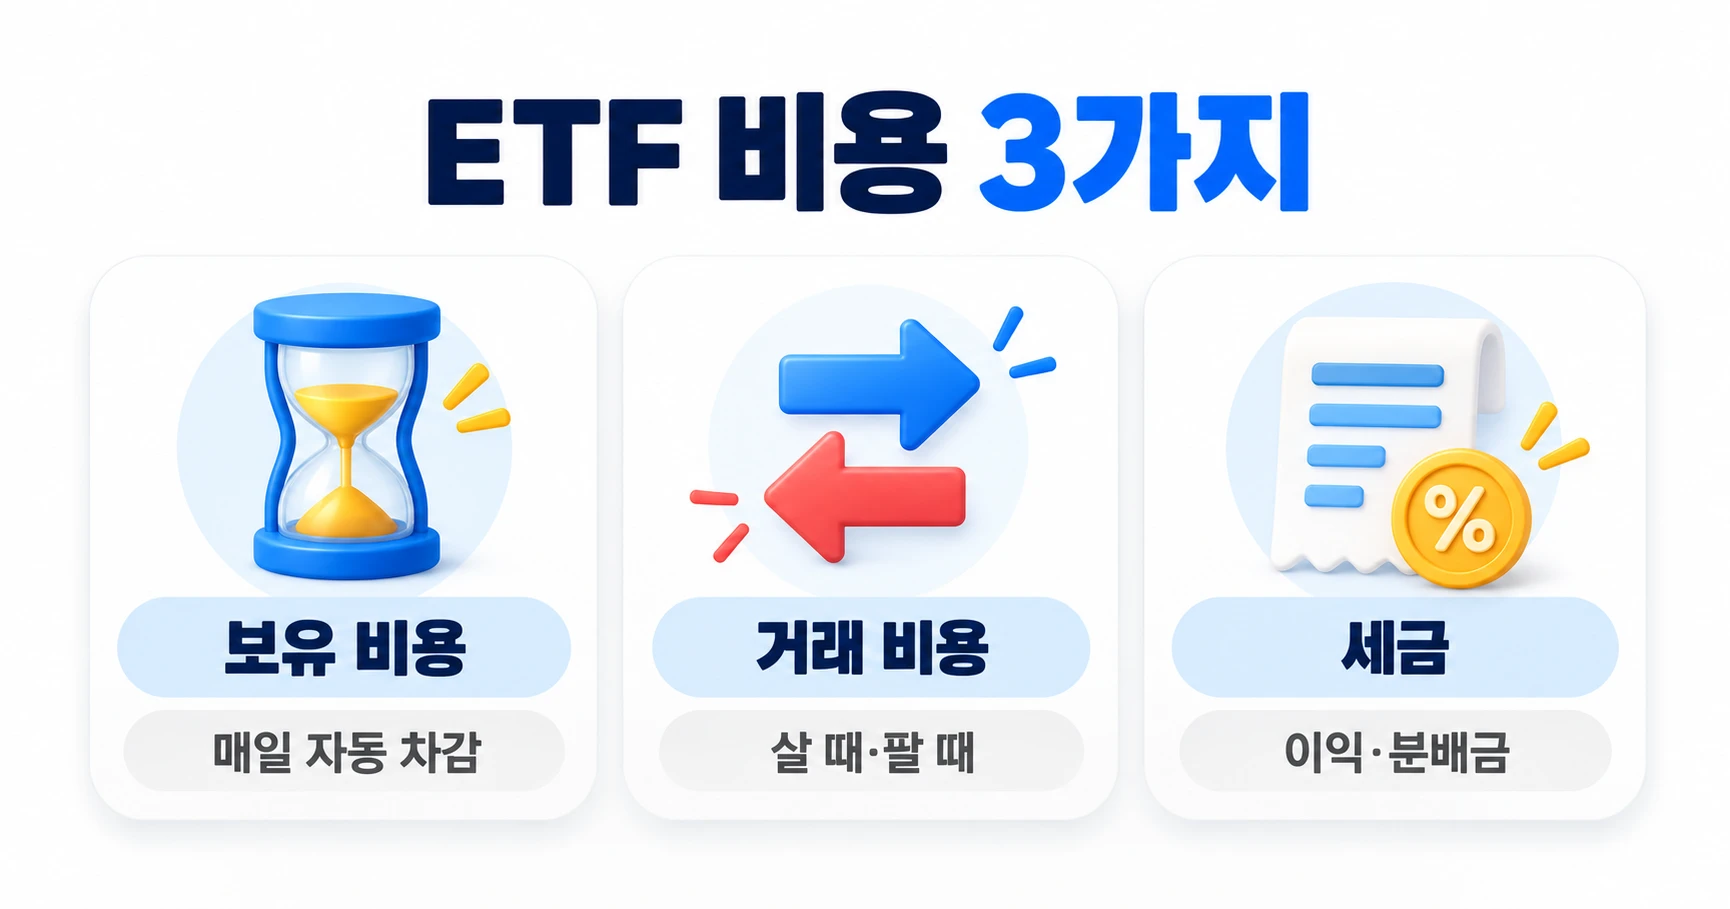
ETF 비용은 들고 있는 동안 빠지는 돈, 사고팔 때 드는 돈, 이익에 붙는 세금으로 나뉩니다.
| 구분 | 무엇이 들어가나 | 언제 빠지나 | 어디서 확인하나 |
|---|---|---|---|
| 보유 비용 | 총보수(운용·수탁·사무관리), 기타 비용, ETF 안의 매매 비용 | 매일 ETF 가격에서 자동으로 | 금융투자협회 전자공시, 운용사 홈페이지 |
| 거래 비용 | 증권사 수수료, 호가 차이(스프레드), 괴리 | 살 때·팔 때 | 증권사 앱, 호가 화면 |
| 세금 | 매매차익·분배금 세금 | 팔 때·분배금 받을 때 | ETF 유형별로 다름 (아래 표) |
총보수보다 실질부담비용을 보세요
총보수는 운용사·수탁은행·사무관리 회사가 받는 정해진 보수를 합친 숫자입니다. 투자자가 따로 내지 않아도 매일 ETF 가격(순자산가치)에서 조금씩 빠집니다.
문제는 총보수에 들어가지 않는 비용입니다. 회계 감사비, 지수 사용료 일부 같은 기타 비용과, ETF가 종목을 바꿀 때 내부에서 내는 매매 수수료가 따로 빠집니다. 이것까지 합친 숫자가 실질부담비용입니다.
- 규모가 작은 ETF일수록 기타 비용이 투자자 한 명에게 더 무겁게 돌아갑니다.
- 종목을 자주 바꾸는 액티브·테마형 ETF는 내부 매매 비용이 큽니다.
- 국내 ETF의 실질부담비용은 금융투자협회 전자공시에서 ETF 이름으로 검색해 확인할 수 있습니다.
비용 차이는 10년이면 얼마나 될까?
연 0.5%포인트 차이는 작아 보입니다. 하지만 비용은 매년 복리로 쌓이기 때문에 기간이 길수록 차이가 커집니다.
| 연 비용 | 10년 뒤 금액 | 0.05% ETF와 차이 |
|---|---|---|
| 0.05% | 약 1,958만 원 | – |
| 0.15% | 약 1,940만 원 | 약 18만 원 |
| 0.50% | 약 1,877만 원 | 약 81만 원 |
사고팔 때 드는 비용: 수수료·호가 차이·괴리
거래 비용은 자주 사고팔수록 커집니다. 장기 투자자라면 크게 신경 쓸 필요는 없지만, 거래량이 적은 ETF를 고를 때는 꼭 봐야 합니다.
- 증권사 수수료: 국내 상장 ETF는 이벤트 계좌 기준 거의 0에 가깝습니다. 미국 상장 ETF를 직접 사면 해외주식 수수료(보통 0.25% 안팎)와 환전 비용이 붙습니다.
- 호가 차이(스프레드): 사려는 가격과 팔려는 가격의 차이입니다. 거래량이 적은 ETF는 이 차이가 커서 사는 순간 손해를 안고 시작합니다.
- 괴리율: ETF 시장 가격이 실제 가치(순자산가치)와 벌어진 정도입니다. 괴리율이 크면 제값보다 비싸게 사거나 싸게 팔게 됩니다.
- 추적오차: ETF가 따라가는 지수 수익률을 얼마나 못 따라갔는지 보여 줍니다. 오래 들고 있을수록 중요합니다.
주문 전에 호가 화면에서 매수·매도 호가가 촘촘한지 보고, 지정가로 주문하면 이 비용을 대부분 줄일 수 있습니다.
세금은 ETF 종류마다 다릅니다
ETF 세금은 어디에 상장됐는지, 무엇에 투자하는지에 따라 달라집니다. 같은 수익이라도 손에 쥐는 돈이 달라지므로 비용만큼 중요합니다.
| 구분 | 국내 주식형 ETF | 국내 상장 해외 ETF | 미국 등 해외 상장 ETF |
|---|---|---|---|
| 매매차익 | 비과세 | 15.4% (배당소득으로 봄) | 22% (연 250만 원 공제 후) |
| 분배금 | 15.4% | 15.4% | 현지 원천징수 (미국 15%) |
| 금융소득 종합과세 | 분배금 합산 | 매매차익·분배금 모두 합산 | 분배금만 합산 (매매차익 제외) |
해외 상장 ETF의 매매차익은 양도소득이라 금융소득 종합과세에 합산되지 않습니다. 그래서 이자·배당이 1년에 2,000만 원을 넘는 투자자에게는 해외 상장 ETF가 유리할 수 있습니다. 반대로 국내 상장 해외 ETF는 일반 계좌에서 매매차익까지 15.4%를 떼고 종합과세에도 합산합니다. 주식 세금 전체 구조는 주식 세금 총정리에서 볼 수 있습니다.
비용을 가장 크게 줄이는 방법은 계좌 선택입니다
보수 0.1%포인트를 아끼는 것보다 세금을 줄이는 쪽이 효과가 큽니다. 국내 상장 ETF라면 절세 계좌에 먼저 담으세요.
- ISA: 순이익 200만 원(서민형 400만 원)까지 세금이 없고, 넘는 부분은 9.9%만 냅니다. 자세한 내용은 ISA 계좌 총정리에 있습니다.
- 연금저축·IRP: 운용 수익 세금을 연금 받을 때까지 미루고, 받을 때는 3.3~5.5% 연금소득세로 냅니다. 연금계좌 ETF 투자 장점 5가지를 참고하세요.
- 해외 지수 ETF: S&P500처럼 해외 지수를 따라가는 ETF는 국내 상장과 미국 상장 중 어느 쪽이 나은지 S&P500 사는 법에서 비교했습니다.
ETF 고르기 전 체크리스트
- 총보수가 아니라 실질부담비용을 비교했는가
- 순자산 규모와 하루 거래량이 충분한가
- 호가 차이와 괴리율이 작은가
- 내 계좌(일반·ISA·연금)에서 이 ETF의 세금은 얼마인가
출처
- 금융투자협회 전자공시 — ETF 총보수·실질부담비용
- 국세청 — 금융소득 종합과세·양도소득세 안내
- 한국거래소 — ETF 괴리율·추적오차 공시
이 글은 투자 판단을 돕기 위한 정보이며 특정 종목의 매수·매도를 권하지 않습니다. 투자의 책임은 투자자 본인에게 있습니다.