2026년 10월 29일 기준으로 다시 썼습니다. 2025년 기금 수익률(잠정)과 2026년 연금개혁에 따른 기금 소진 전망을 새로 넣었습니다.
핵심 요약
- 국민연금 기금은 2025년 18.82%(잠정) 수익을 내 1988년 기금 설치 이후 가장 높은 성적을 냈습니다. 연말 적립금은 1,458조 원입니다.
- 2022년처럼 -8.22% 손실을 본 해도 있지만, 1988년 이후 연평균 누적 수익률은 8.04%입니다.
- 연금개혁으로 기금 소진 예상 시점은 2056년에서 2064년으로 늦춰졌습니다. 기금 수익률을 1%포인트 더 올리면 2071년까지 늦춰진다는 것이 정부 계산입니다.
“국민연금은 손해”라는 말에는 두 가지 걱정이 섞여 있습니다. 하나는 기금이 내 돈을 제대로 굴리지 못한다는 걱정이고, 다른 하나는 내가 낸 것보다 덜 받는다는 걱정입니다.
이 글은 첫 번째, 기금이 돈을 잘 굴리고 있는지를 데이터로 봅니다. 내가 낸 돈 대비 받는 돈은 국민연금, 낸 돈 대비 얼마나 받을까에서 따로 계산했습니다. 연금 제도 전체는 대한민국 연금 한 번에 정리에서 볼 수 있습니다.
기금은 이렇게 굴러갑니다
국민연금공단 기금운용본부는 가입자가 낸 보험료를 모아 국내외 주식, 채권, 부동산·인프라 같은 대체투자에 나눠 투자합니다. 지금 들어오는 보험료와 운용 수익으로 지금의 연금을 주고, 남는 돈을 쌓아 둡니다. 이렇게 쌓인 돈이 적립금입니다.
기금 규모가 커서 해외 자산 비중이 절반을 넘습니다. 그래서 해외 주식 시장과 환율이 기금 수익률을 크게 좌우합니다.
최근 수익률: 손실 1년, 최고 기록 3년
2022년 큰 손실 뒤로 3년 연속 기록을 새로 썼습니다.
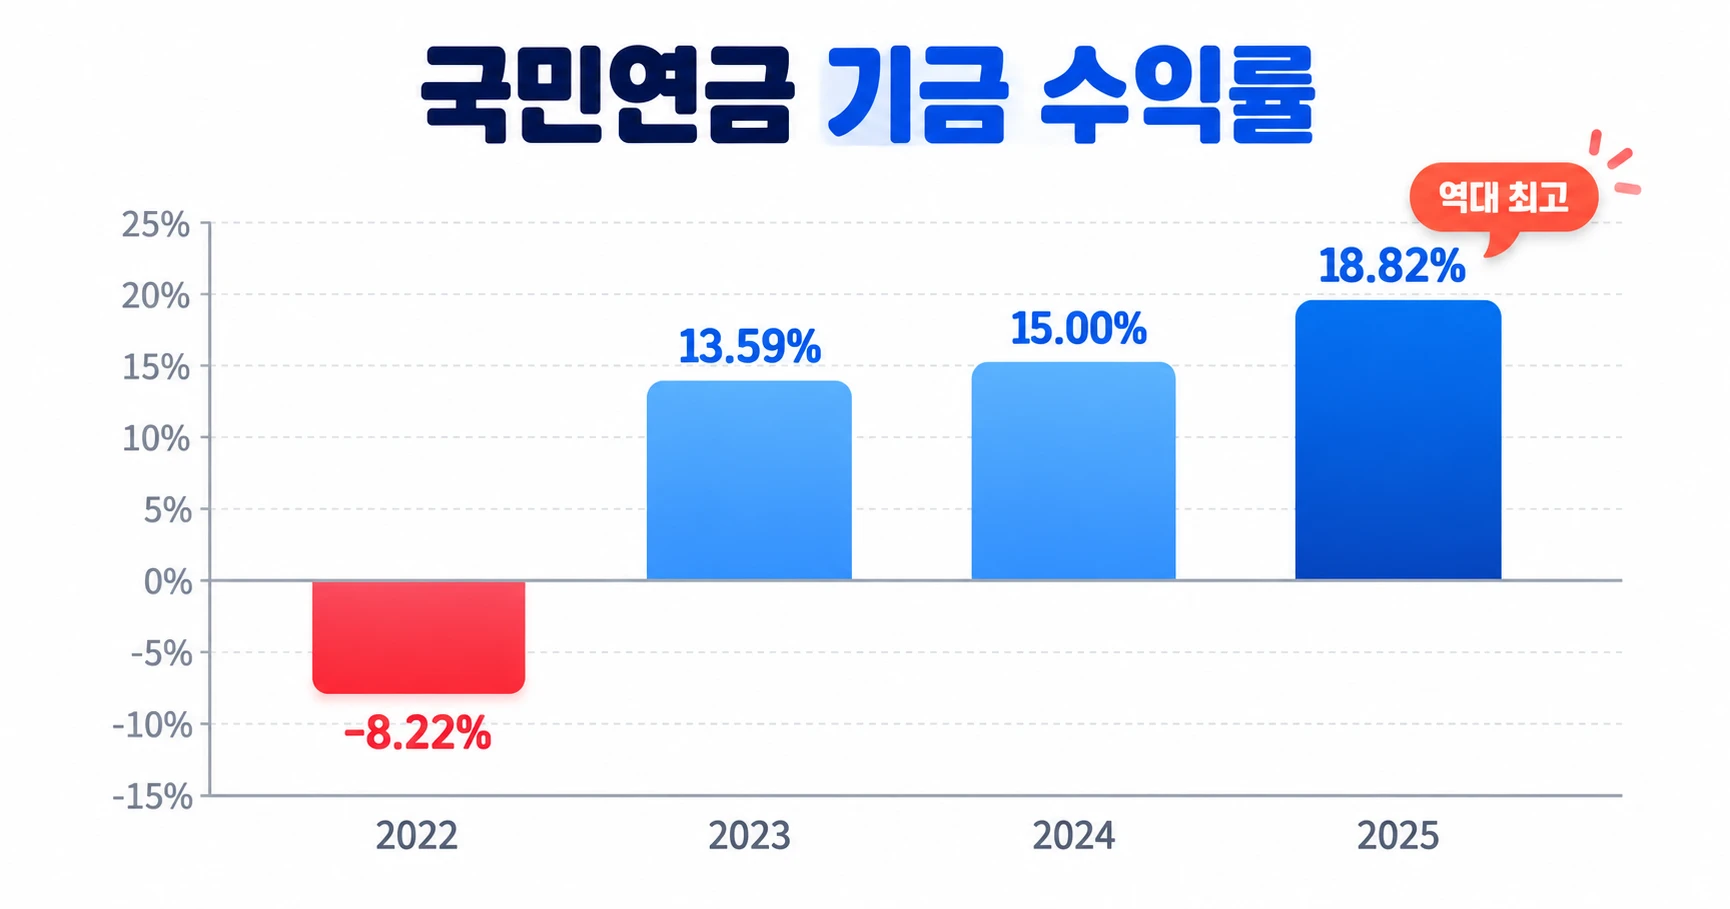
| 연도 | 기금 수익률 | 무슨 일이 있었나 |
|---|---|---|
| 2019 | 11.31% | 세계 증시 반등 |
| 2022 | -8.22% | 세계적인 금리 인상, 주식·채권 동반 하락 |
| 2023 | 13.59% | 해외 주식 반등 |
| 2024 | 15.00% | 미국 기술주 강세, 원화 약세 |
| 2025 | 18.82% (잠정) | 기금 설치 이후 최고, 수익금 231조 6천억 원 |
1988년부터 2025년까지 연평균 누적 수익률은 8.04%입니다. 같은 기간 물가 상승률보다 꾸준히 높았습니다. 한 해 손실이 나도 길게 보면 기금은 돈을 불려 왔다는 뜻입니다.
그런데 왜 “고갈”이라는 말이 나올까?
기금이 돈을 잘 굴려도 연금을 받는 사람이 내는 사람보다 빠르게 늘면 적립금은 줄어듭니다. 문제는 수익률이 아니라 인구 구조입니다.
| 가정 | 기금 소진 예상 시점 |
|---|---|
| 연금개혁 전 | 2056년 |
| 개혁 후 (보험료율 13%, 소득대체율 43%) | 2064년 |
| 개혁 후 + 기금 수익률 1%포인트 상향 (4.5% → 5.5%) | 2071년 |
기금 수익률 1%포인트가 소진 시점을 7년 늦춥니다. 정부가 기금의 해외·주식 투자 비중을 늘리려는 이유입니다. 다만 2071년은 수익률을 가정한 계산이지 보장된 숫자가 아닙니다.
기금이 바닥나면 연금을 못 받을까?
아닙니다. 2026년부터 국가가 연금 지급을 보장한다는 내용이 국민연금법에 명시됐습니다(대한민국 정책브리핑). 기금이 줄어들면 그해 걷는 보험료와 국가 재정으로 연금을 주는 방식으로 바뀝니다. 다만 그때 일하는 세대의 보험료 부담이 커지기 때문에 추가 개혁 논의는 계속될 것으로 보입니다.
앞으로 확인할 것
- 매년 2~3월 기금운용본부가 발표하는 전년도 수익률 확정치
- 기금의 해외 투자·주식 비중 조정 계획
- 자동조정장치(인구 변화에 따라 연금액을 조정하는 장치) 도입 논의
- 2028년 예정된 다음 재정계산 결과
기금과 별개로, 국민연금만으로 노후가 충분하지 않다면 연금저축·IRP로 보완할 수 있습니다. 세액공제 혜택까지 정리한 연금저축의 모든 것을 참고하세요.
출처
- 국민연금공단 — 기금 운용 성과, 연금개혁 FAQ
- 보건복지부 연금개혁 Q&A
- 대한민국 정책브리핑, 국가 연금 지급 보장 법제화
- 뉴시스, 2026-02-27, 적립금 1458조·수익률 18.82%
이 글은 국민연금 제도를 이해하기 위한 정보입니다. 기금 수익률과 소진 전망은 발표 기관의 가정에 따라 달라질 수 있습니다.