2026년 10월 30일 기준으로 정리했습니다.
핵심 요약
- 한국은행은 7월과 8월에 기준금리를 올려 연 3.00%로 만들었습니다. 10월에는 동결했고, 11월 26일 다시 결정합니다.
- 변동금리 주담대의 기준인 코픽스는 9월에 연 3.43%로 2년 3개월 만에 가장 높았습니다. 주요 은행 변동금리 상단은 6%를 넘었습니다.
- 3억 원을 30년 동안 갚는다면, 금리가 0.25%p 오를 때 매달 약 4만 5천 원을 더 냅니다.
대출금리가 다시 오르고 있습니다. 한국은행이 올해 두 번 기준금리를 올렸고, 은행들도 그만큼 주택담보대출(주담대) 금리를 올렸습니다.
시장에서는 11월에 한 번 더 오를 수 있다는 전망이 나옵니다. 이 글에서는 금리가 어떻게 내 대출까지 오는지, 실제로 매달 얼마를 더 내는지, 지금 확인할 것은 무엇인지 순서대로 짚어 봅니다.
한국은행은 올해 금리를 두 번 올렸습니다
한국은행은 2025년 5월부터 1년 넘게 기준금리를 연 2.50%로 두었습니다. 그러다 2026년 7월과 8월에 0.25%p씩 두 번 올렸습니다. 한국은행이 금리를 올린 것은 2023년 1월 이후 처음입니다.
10월 22일에는 금통위원 7명 모두 동결에 찬성했습니다(SBS Biz, 2026-10-22). 두 번 올린 효과를 먼저 지켜보겠다는 뜻으로 풀이됩니다. 하지만 한국은행은 물가와 가계대출을 보고 추가 인상 시기를 정하겠다고 밝혔습니다. 그래서 시장에서는 이번 동결을 ‘쉬어 가는 동결’로 읽습니다.
| 결정일 | 기준금리 | 변화 |
|---|---|---|
| 2025년 5월 29일 | 연 2.50% | 0.25%p 내림 |
| 2026년 7월 16일 | 연 2.75% | 0.25%p 올림 |
| 2026년 8월 27일 | 연 3.00% | 0.25%p 올림 |
| 2026년 10월 22일 | 연 3.00% | 동결 (7명 전원 찬성) |
| 2026년 11월 26일 | ? | 올해 마지막 결정 |
11월에 또 오를 수 있다는 말이 나오는 이유
가장 큰 이유는 물가입니다. 9월 소비자물가 상승률은 2.9%였습니다. 식료품과 에너지를 뺀 근원물가 상승률도 2.8%로, 한국은행 전망치를 이미 넘었다는 보도가 나왔습니다(파이낸셜뉴스, 2026-10-29). 3분기 성장률도 1.0%로 한국은행 전망(0.3%)보다 훨씬 높았습니다. 중동 갈등으로 유가가 오른 것도 물가를 밀어 올리고 있습니다.
그래서 11월 3일 국가데이터처가 발표하는 10월 소비자물가가 3%를 넘는지가 가장 먼저 볼 숫자로 꼽힙니다. 신현송 한국은행 총재도 3분기 성장률과 10월 물가를 확인한 뒤 11월 추가 인상 여부를 판단하겠다고 말했습니다(서울신문, 2026-10-22). 물가가 왜 숫자보다 더 높게 느껴지는지는 통계청은 물가가 안정됐다는데, 왜 우리는 여전히 비싸게 느낄까?에서 정리했습니다.
미국 연방준비제도(연준)도 10월에는 금리를 동결했지만, 12월 인상 가능성이 거론됩니다(서울신문, 2026-10-29). 미국이 올리는데 한국이 멈추면 원화 값이 떨어질 수 있습니다. 한국은행이 이 점도 함께 볼 것이라는 분석이 나옵니다.
기준금리는 이렇게 내 대출금리가 됩니다
기준금리가 오르면 내 대출금리가 바로 같은 날 오르지는 않습니다. 기준금리 → 은행이 돈을 빌리는 값(코픽스) → 내 대출금리 순서로 한두 달에 걸쳐 따라 오릅니다.
코픽스(COFIX)는 은행들이 예금·채권으로 돈을 모을 때 드는 평균 금리입니다. 은행연합회가 매달 15일쯤 발표합니다. 국민·우리·농협은행 같은 곳은 변동금리 주담대 금리를 ‘코픽스 + 가산금리’로 정합니다. 하나·신한은행은 코픽스 대신 금융채 금리를 기준으로 씁니다.
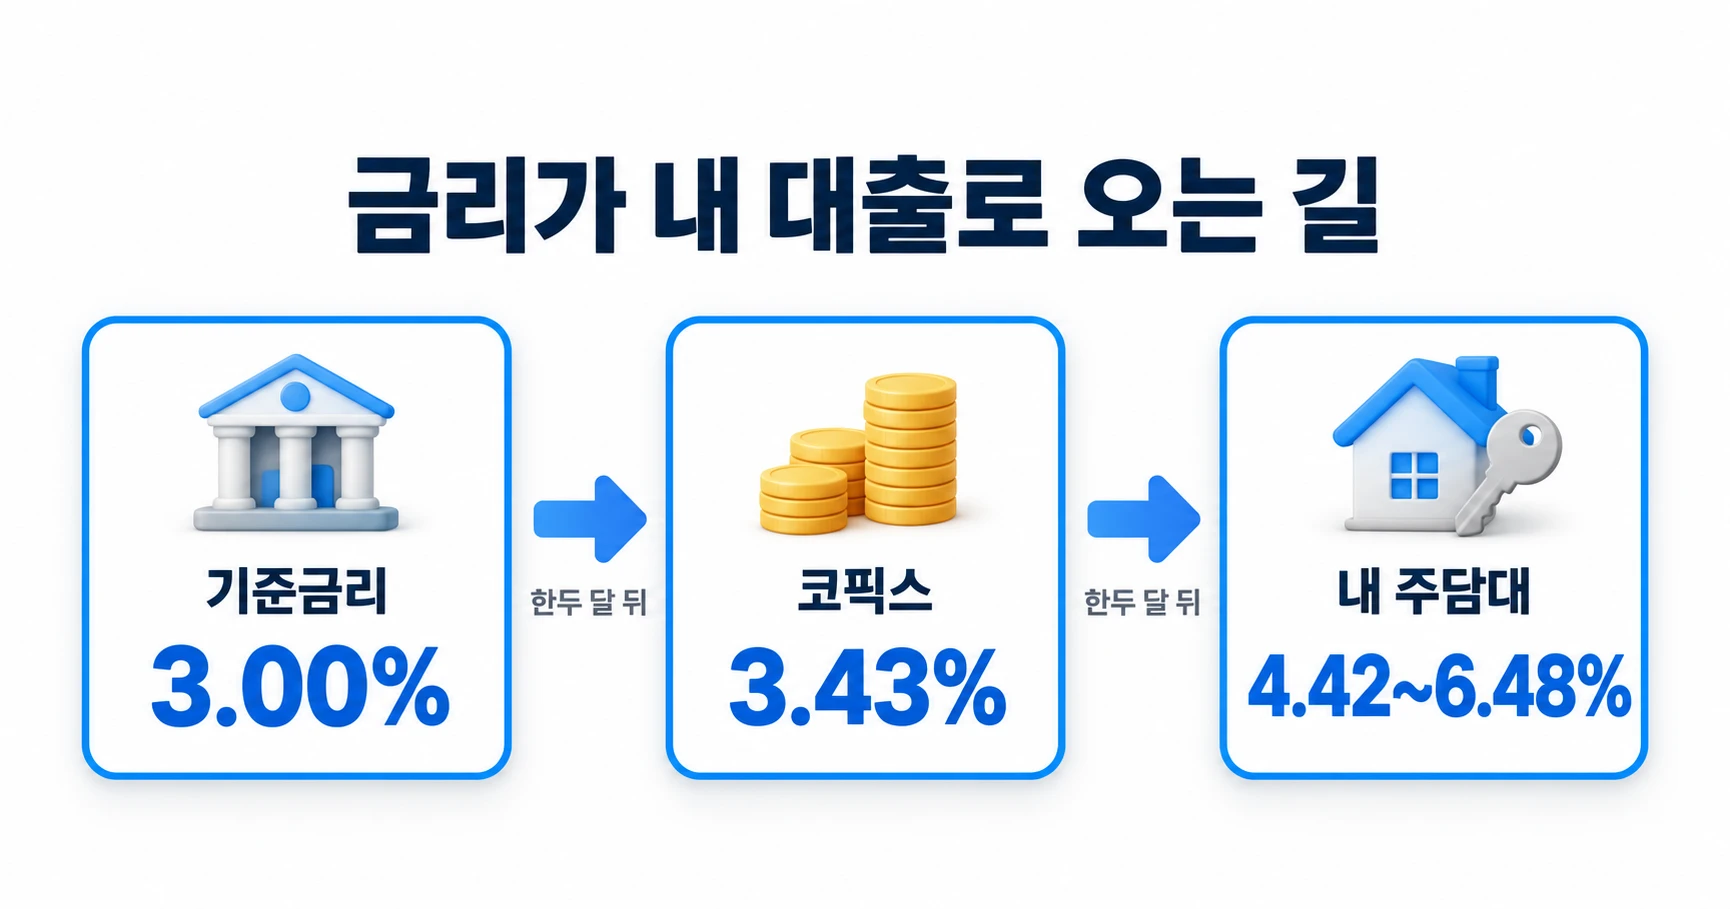
9월 신규취급액 기준 코픽스는 연 3.43%로 한 달 새 0.25%p 올랐습니다. 2024년 6월(3.52%) 이후 가장 높고, 오른 폭은 3년 10개월 만에 가장 컸습니다(세계일보, 2026-10-18). 7월과 8월에 올린 기준금리가 이제야 대출금리에 다 들어온 셈입니다.
| 은행 | 변동금리 주담대 (10월 16일) | 기준 금리 |
|---|---|---|
| KB국민은행 | 연 4.64~6.04% | 코픽스 |
| 우리은행 | 연 5.00~6.20% | 코픽스 |
| NH농협은행 | 연 4.68~6.48% | 코픽스 |
| 하나은행 | 상단 연 5.84% | 금융채 |
| 신한은행 | 상단 연 5.77% | 금융채 |
같은 은행에서도 하단과 상단이 1.5%p 가까이 차이 납니다. 신용점수와 거래 실적에 따라 가산금리가 달라지기 때문입니다. 점수에 따라 금리가 얼마나 벌어지는지는 신용점수 700점과 900점, 대출금리 차이는 얼마나 날까?에서 확인할 수 있습니다.
3억 원을 빌렸다면, 매달 얼마를 더 낼까
3억 원을 30년 동안 원리금균등으로 갚는 경우를 계산해 봤습니다. 시작 금리는 10월 23일 5대 은행 변동금리 하단인 연 4.42%로 잡았습니다(뉴데일리, 2026-10-26).
| 대출금리 | 매달 내는 돈 | 지금보다 더 내는 돈 | 1년이면 |
|---|---|---|---|
| 연 4.42% (지금) | 150만 5,829원 | – | – |
| 연 4.67% (+0.25%p) | 155만 509원 | 4만 4,680원 | 약 54만 원 |
| 연 4.92% (+0.50%p) | 159만 5,829원 | 9만 원 | 약 108만 원 |
| 연 5.42% (+1.00%p) | 168만 8,340원 | 18만 2,511원 | 약 219만 원 |
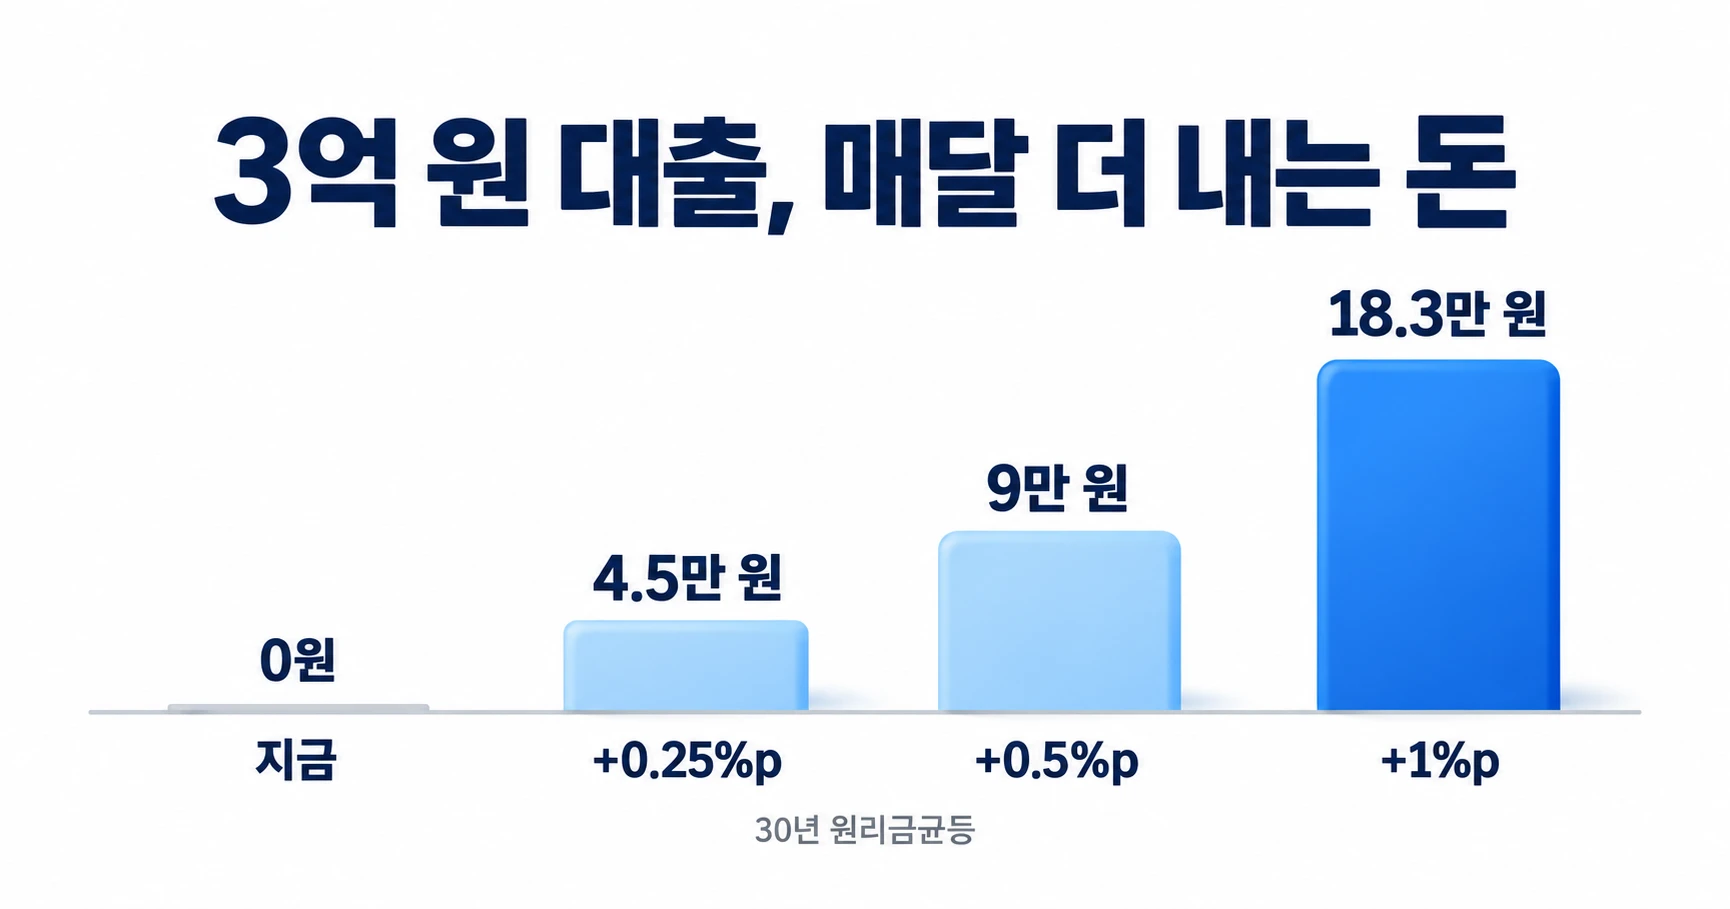
11월에 기준금리가 0.25%p 오르고 은행이 그만큼 대출금리를 올리면, 매달 4만 5천 원쯤 더 냅니다. 7월부터 쌓인 인상분까지 치면 부담은 더 큽니다. 같은 3억 원이라도 금리가 연 3.80%에서 4.42%로 올랐다면, 매달 약 10만 8천 원을 이미 더 내고 있습니다.
변동금리는 보통 6개월이나 12개월마다 다시 정해집니다. 그래서 내 금리가 언제 바뀌는지가 중요합니다. 금융감독원 자료를 보면, 올해 4분기에 금리가 다시 정해지는 은행 주담대 잔액은 약 165조 원입니다(정책모기지 제외). 3분기(143조 9천억 원)보다 21조 원쯤 많습니다(세계일보, 2026-10-18).
지금 확인할 것 3가지
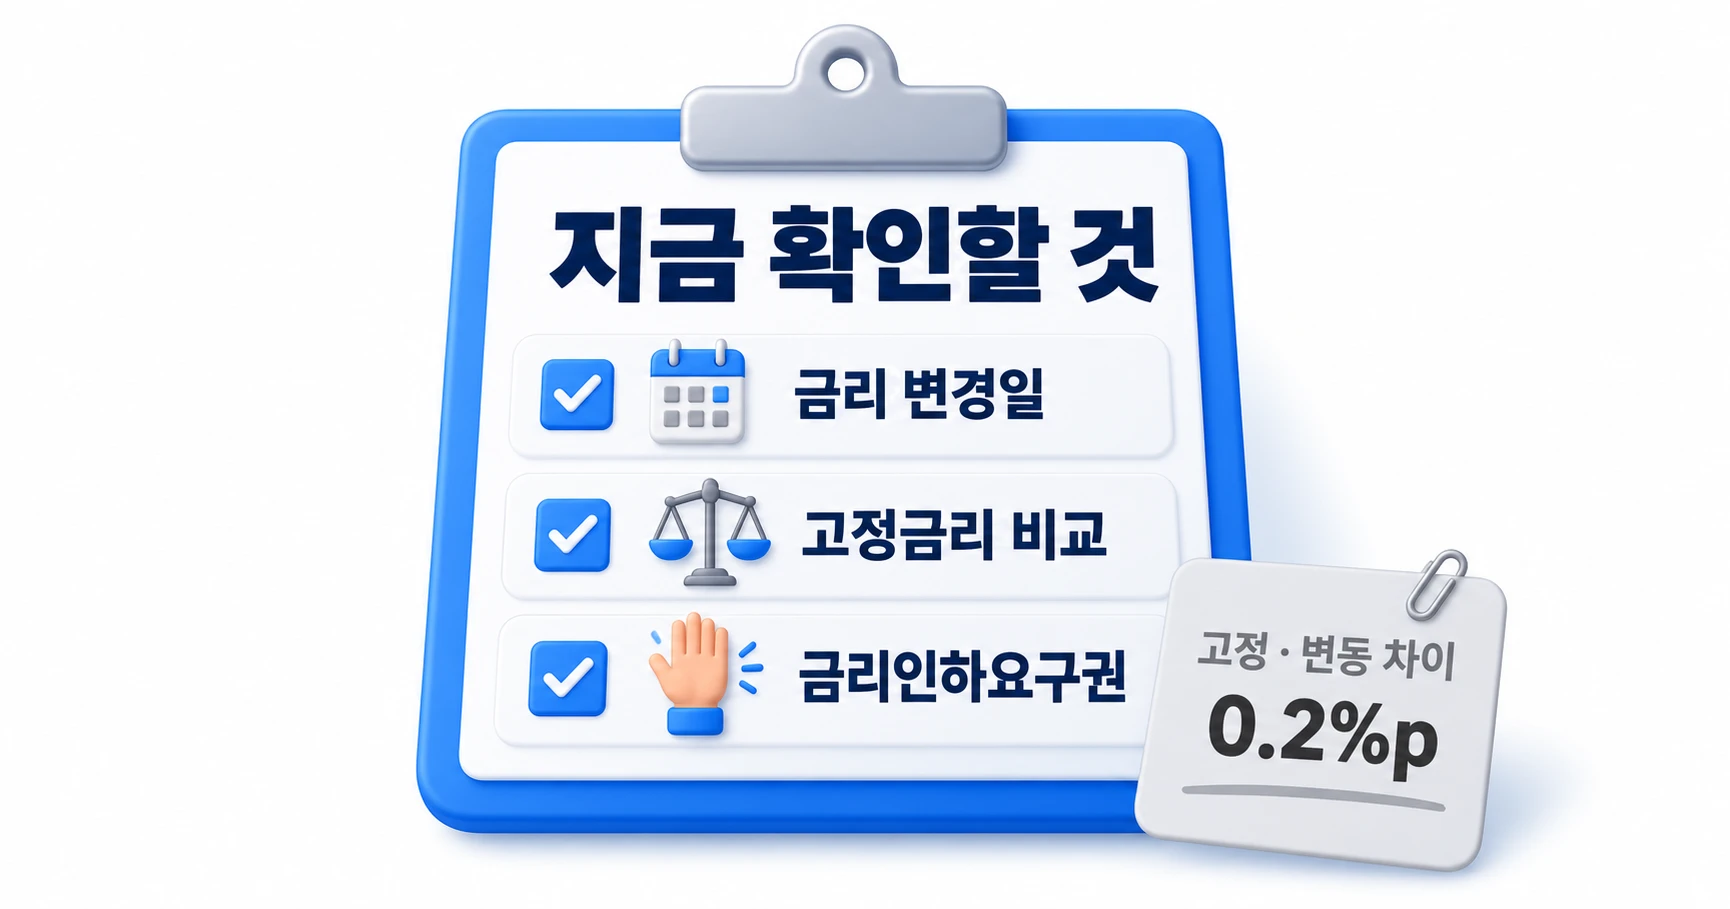
먼저 내 대출의 금리 변동 주기와 다음 변경일을 확인합니다. 은행 앱의 대출 상세 화면이나 대출 약정서에 나옵니다. 변경일이 12월이나 1월이면 11월 결정과 11~12월 코픽스가 바로 내 금리에 들어옵니다.
둘째, 고정금리로 갈아탈지 비교해 봅니다. 9월 말에는 5년 고정형(혼합형)이 변동형보다 하단 기준 0.55%p 비쌌습니다. 10월 23일에는 그 차이가 0.20%p로 줄었습니다(뉴데일리, 2026-10-26). 다만 대출을 받은 지 3년이 안 됐으면 중도상환수수료가 붙습니다. 수수료와 앞으로 아낄 이자를 함께 계산해야 합니다.
셋째, 금리인하요구권을 써 볼 수 있습니다. 대출을 받은 뒤 소득이 늘었거나 신용점수가 올랐다면 은행에 금리를 낮춰 달라고 요청할 수 있는 권리입니다. 은행 앱에서 신청할 수 있습니다. 대출 비교는 금융감독원 금융상품 한눈에에서 은행별로 볼 수 있습니다.
집값과 대출 규제가 어떻게 바뀌었는지는 10·15 부동산 대책 1년, 서울 아파트값은 왜 10% 더 올랐을까?에서, 가계 빚이 어디서 늘었는지는 가계부채 1,200조… 어디에서 늘었을까?에서 볼 수 있습니다.
앞으로 확인할 것
- 11월 3일: 10월 소비자물가 상승률이 3%를 넘는지
- 11월 중순: 10월 코픽스가 3.43%보다 더 오르는지
- 11월 26일 금통위: 기준금리를 연 3.25%로 올리는지
- 12월 연준 회의: 미국이 금리를 올리는지
기준금리 결정과 통화정책방향 문서는 한국은행 홈페이지에서, 매달 코픽스는 은행연합회 소비자포털에서 확인할 수 있습니다.
이 글은 금리 변화를 이해하기 위한 정보이며 특정 대출 상품 가입이나 갈아타기를 권하지 않습니다. 실제 금리와 수수료는 은행과 개인 조건에 따라 다르니 거래 은행에 확인하세요.