2026년 10월 28일 기준으로 정리했습니다.
핵심 요약
- 10·15 대책 뒤 1년 동안 서울 아파트값은 10.42% 올랐습니다. 1년 전 같은 기간(5.86%)의 2배 가깝습니다.
- 많이 오른 곳은 성북·서대문·강서 같은 외곽이었습니다. 강남구는 1.40% 오르는 데 그쳤습니다.
- 대출 한도가 그대로인 15억 원 이하 아파트로 사람들이 몰리고, 전세 매물이 줄어든 것이 큰 이유로 꼽힙니다.
정부는 2025년 10월 15일 ‘주택시장 안정화 대책’을 내놨습니다. 서울 전체를 규제지역으로 묶고 대출을 조인 강한 대책이었습니다.
1년이 지난 지금, 서울 아파트값은 대책 전보다 더 빨리 올랐습니다. 전셋값도 10% 가까이 뛰었습니다. 이 글에서는 대책이 무엇을 바꿨는지, 왜 집값이 더 올랐는지 순서대로 짚어 봅니다.
10·15 대책은 무엇을 바꿨나
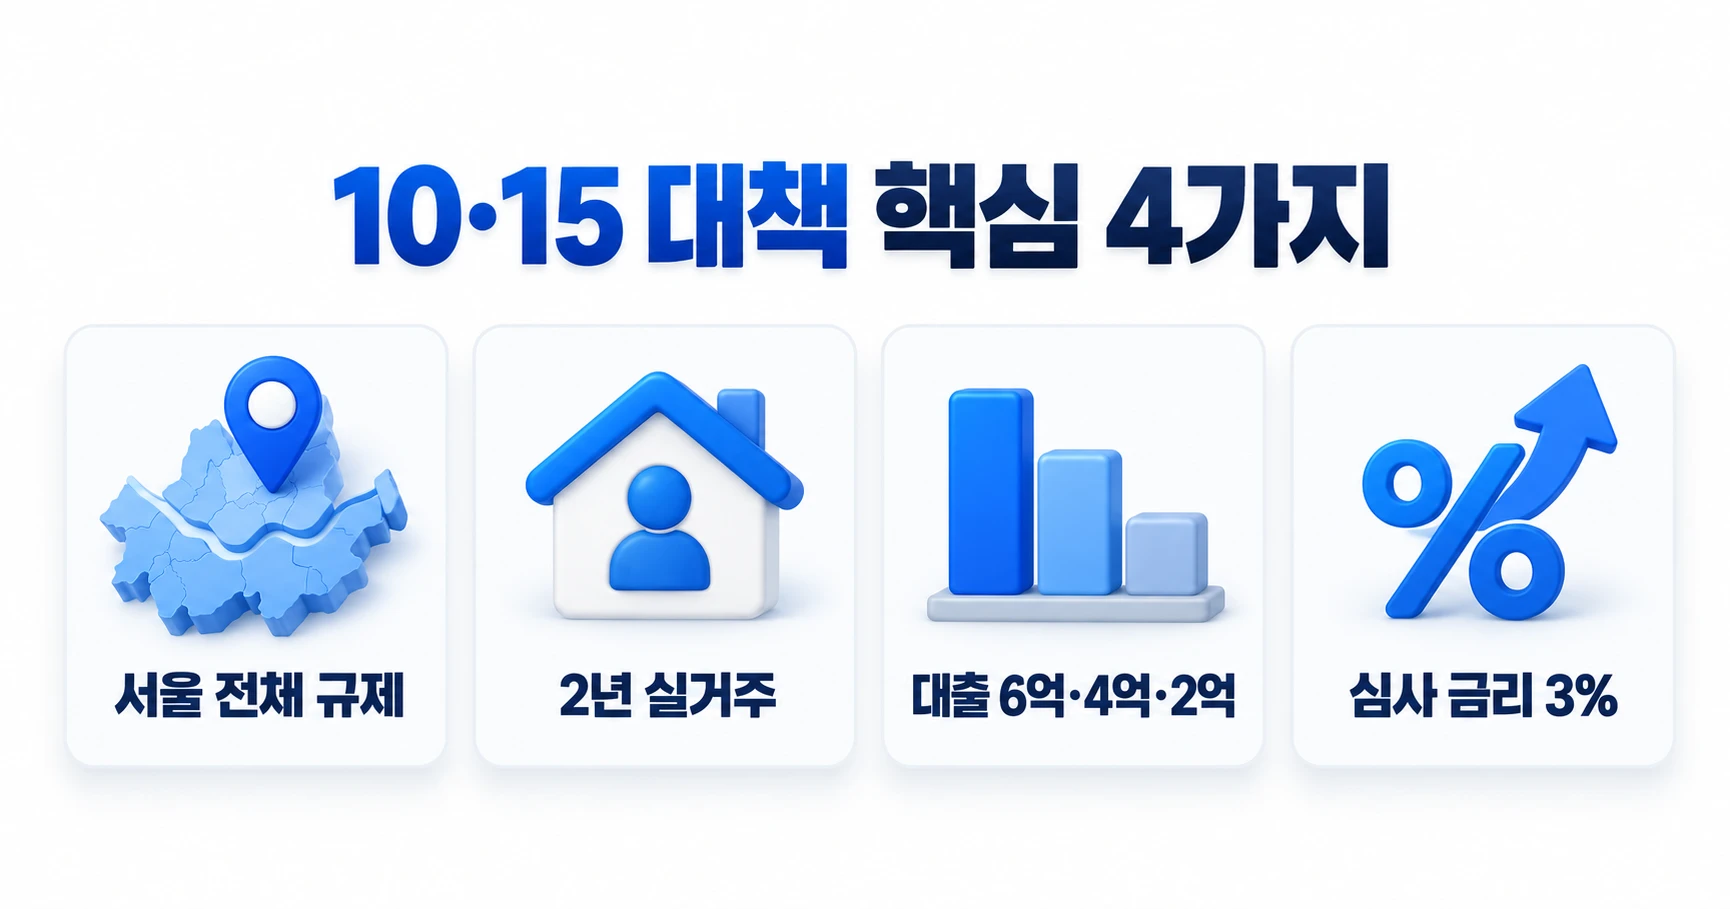
대책의 핵심은 집을 사서 바로 전세를 놓는 길을 막고, 비싼 집일수록 대출을 적게 내주는 것이었습니다. 정부는 서울 25개 구 전체와 과천·성남 등 경기 12곳을 규제지역과 토지거래허가구역으로 묶었습니다(금융위원회 보도자료).
토지거래허가구역(집을 사기 전에 구청 허가를 받아야 하는 곳)에서는 아파트를 사면 4개월 안에 들어가 2년 동안 살아야 합니다(스페셜경제). 그래서 전세를 끼고 사는 ‘갭투자’가 막혔습니다.
| 항목 | 대책 전 | 대책 뒤 |
|---|---|---|
| 규제지역 | 강남·서초·송파·용산 | 서울 25개 구 전체 + 경기 12곳 |
| 아파트를 사면 | 전세를 놓을 수 있음 | 직접 들어가 살아야 함 |
| 주담대 한도 (시가 15억 원 이하) | 6억 원 | 6억 원 (그대로) |
| 주담대 한도 (15억~25억 원) | 6억 원 | 4억 원 |
| 주담대 한도 (25억 원 초과) | 6억 원 | 2억 원 |
| 스트레스 금리 (대출 심사 때 더하는 가상 금리) | 1.5% | 3% |
| 1주택자 전세대출 | DSR 계산에서 빠짐 | 이자를 DSR에 넣음 |
스트레스 금리가 오르면 은행이 빌려줄 수 있는 돈이 줄어듭니다. 금융위원회는 연소득 5,000만 원인 사람의 주담대 한도가 약 14.7% 줄어든다고 계산했습니다(SBS Biz, 2025-10-15). 금리가 대출 한도와 이자에 어떻게 이어지는지는 기준금리가 내렸는데 대출이자는 왜 안 내려갈까?에서 자세히 다뤘습니다.
1년 성적표: 집값 10.4%, 전셋값 10% 올랐습니다
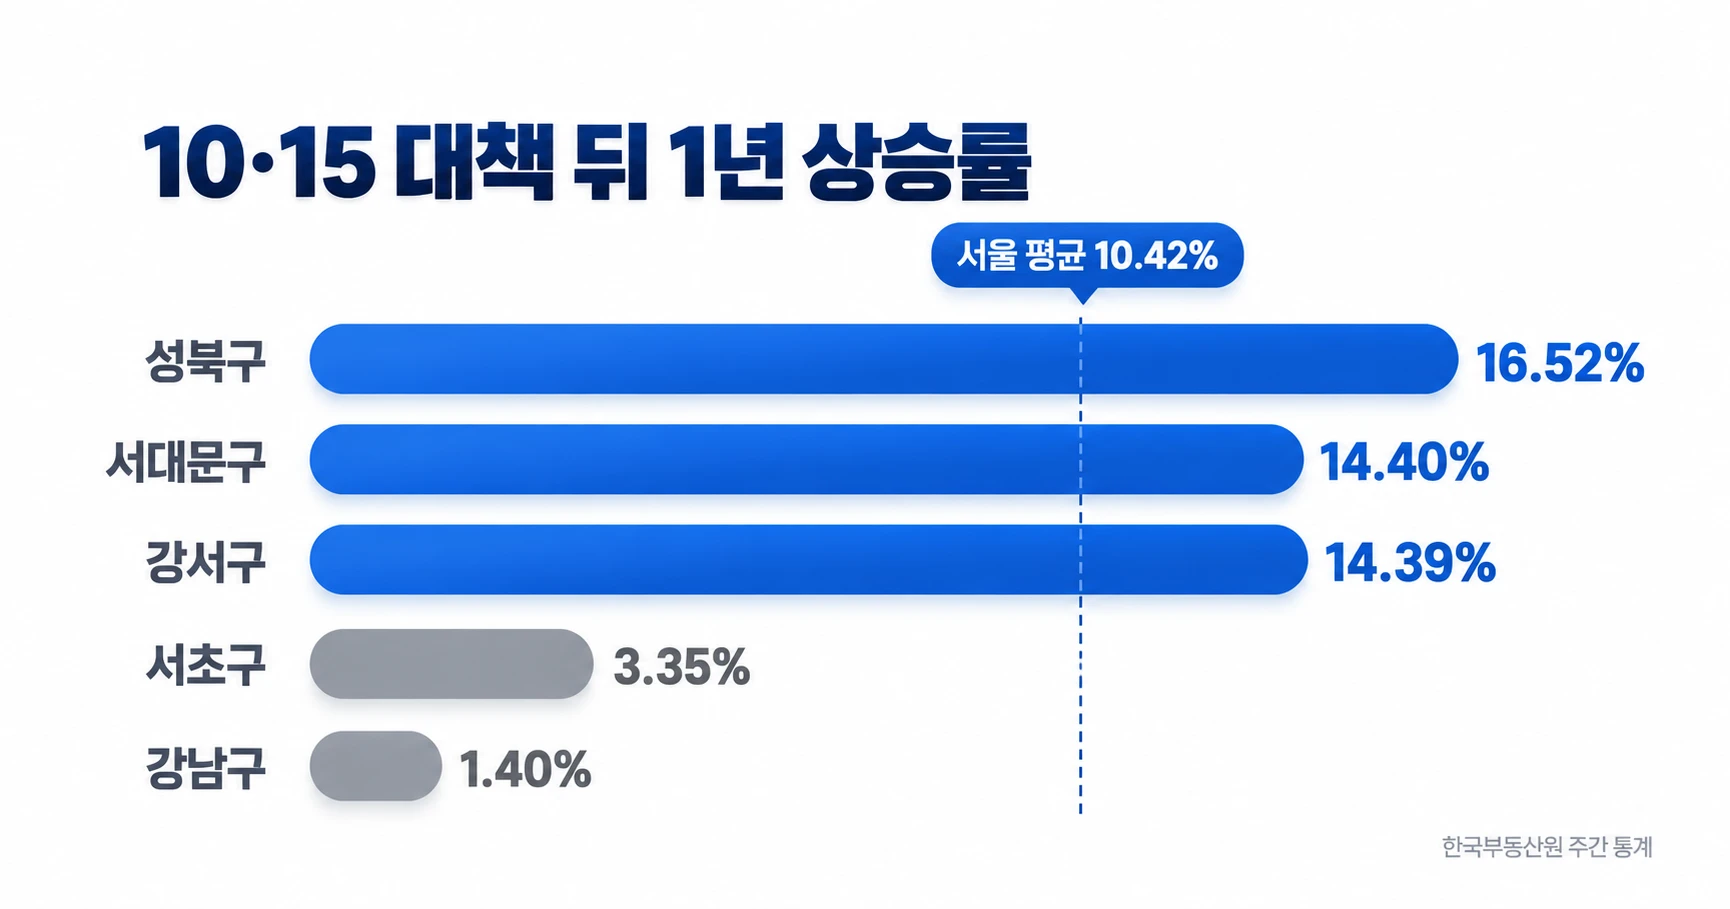
한국부동산원 주간 통계로 보면 서울 아파트값은 대책 뒤 1년 동안 10.42% 올랐습니다(뉴스투데이, 2026-10-11). 1년 전 같은 기간에는 5.86% 올랐습니다(한국일보, 2026-10-13).
| 구분 | 대책 전 1년 | 대책 뒤 1년 |
|---|---|---|
| 서울 아파트 매매가격 | 5.86% | 10.42% |
| 서울 아파트 전세가격 | – | 9.96% |
| 서울 아파트 매매 거래량 | – | 약 6% 줄어듦 |
거래는 줄었는데 값은 올랐습니다. 집을 사려는 사람이 줄어든 것보다 팔려고 내놓은 집이 더 많이 줄었다는 뜻입니다.
오름세는 지금도 이어지고 있습니다. 10월 셋째 주(19일 기준) 서울 아파트값은 한 주 동안 0.13% 올랐습니다(국제뉴스). 같은 주에 서초구(-0.32%)와 강남구(-0.31%)는 내렸습니다.
어디가 올랐나: 외곽은 16%, 강남은 1%
서울 안에서도 차이가 컸습니다. 강남보다 외곽이 훨씬 많이 올랐습니다.
| 구 | 대책 뒤 1년 상승률 |
|---|---|
| 성북구 | 16.52% |
| 서대문구 | 14.40% |
| 강서구 | 14.39% |
| 서울 평균 | 10.42% |
| 서초구 | 3.35% |
| 강남구 | 1.40% |
규제했는데 왜 더 올랐나: 이유 3가지
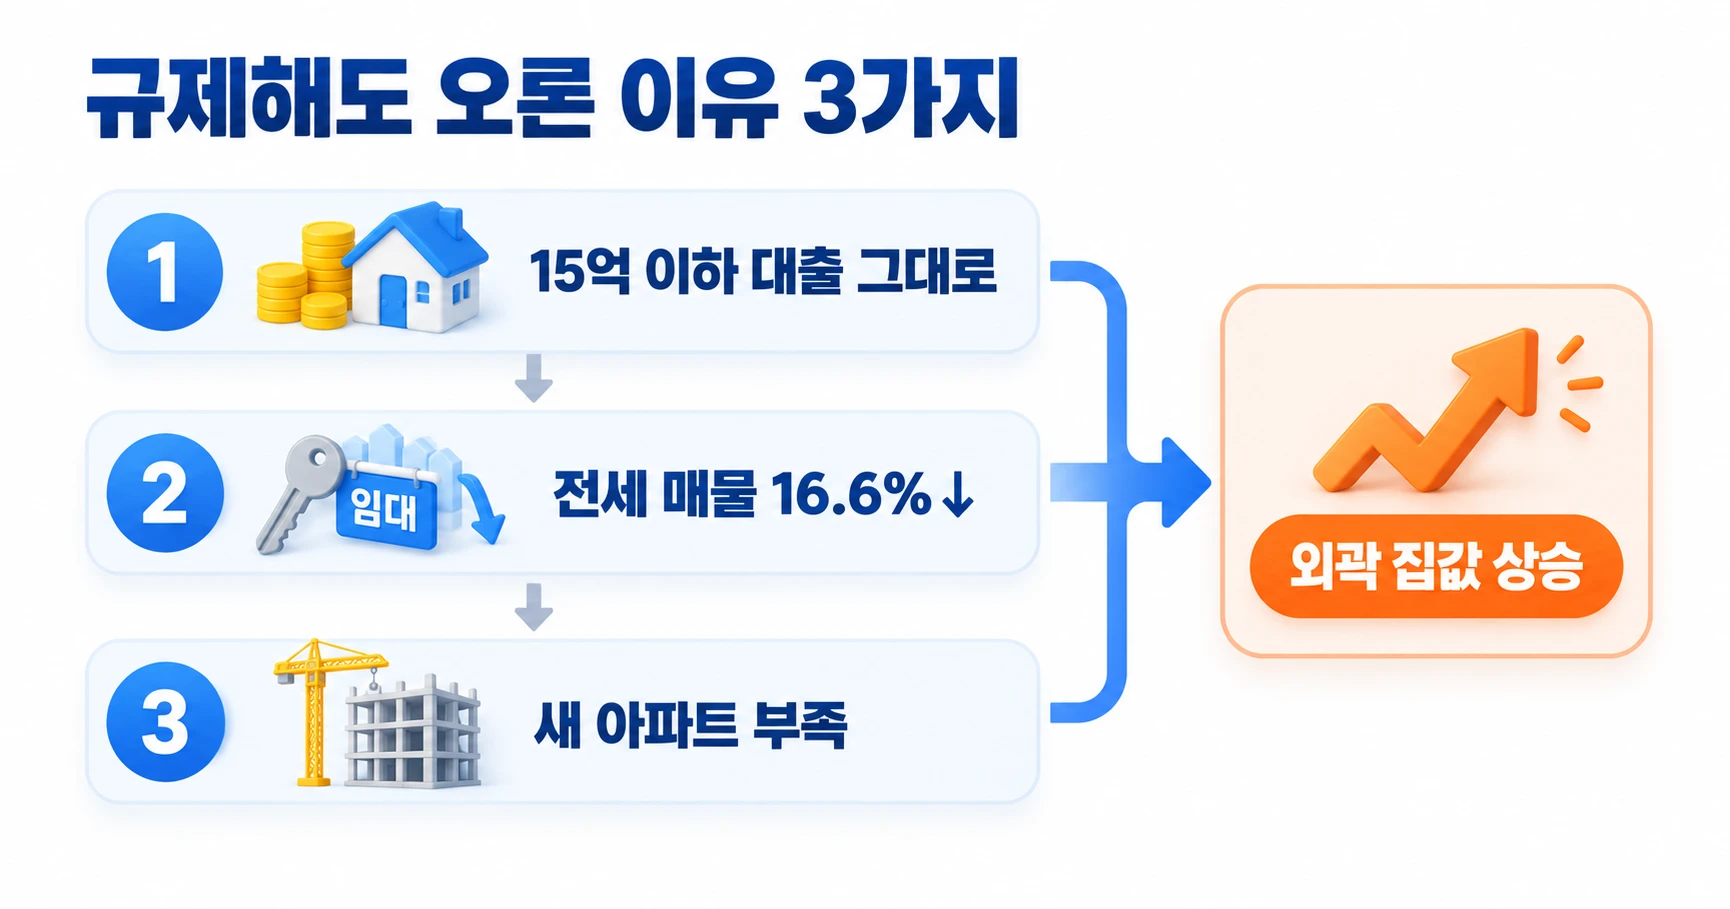
전문가들이 꼽는 이유는 크게 세 가지입니다. 하나씩 보면 대책이 막은 곳과 막지 못한 곳이 보입니다.
1. 15억 원 이하 아파트는 대출이 그대로였습니다
대책은 비싼 집의 대출 한도만 줄였습니다. 15억 원 이하 아파트는 예전처럼 6억 원까지 빌릴 수 있었습니다.
그래서 집을 사려는 사람들은 대출이 잘 나오는 중저가 아파트로 옮겨 갔습니다. 머니투데이가 실거래가를 분석해 보니 강남권과 한강 주변 거래는 줄었습니다. 반대로 서울 외곽 중저가 아파트는 거래도 늘고 값도 올랐습니다(머니투데이, 2026-10-15). 강남구 거래는 34.0% 줄었고, 도봉구 거래는 62.9% 늘었습니다.
비싼 집 대출 조이기 → 중저가 아파트로 수요 이동 → 외곽 집값 상승으로 이어진 셈입니다.
2. 전세 매물이 줄자 ‘차라리 사자’는 사람이 늘었습니다
갭투자가 막히자 집을 사서 전세로 내놓는 사람이 사라졌습니다. 그만큼 시장에 나오는 전셋집이 줄었습니다. 부동산 데이터 회사 아실에 따르면 서울 아파트 전세 매물은 1년 새 16.6% 줄었습니다(뉴스투데이, 2026-10-11). 서울 아파트 전셋값은 같은 기간 9.96% 올랐습니다.
전셋집을 구하기 어렵고 전셋값이 오르자, 대출을 받아 아예 집을 사는 사람이 늘었습니다. 이렇게 늘어난 빚이 어디에 쌓이는지는 가계부채 1,200조… 어디에서 늘었을까?에서 정리했습니다.
3. 새 아파트가 모자랍니다
새로 지어 입주하는 아파트가 줄고 있습니다. 한국부동산원과 부동산R114는 2027년 서울 입주 예정 물량을 1만 7,197가구로 봤습니다. 서울에 한 해 필요한 물량은 약 4만 5,000가구로 평가됩니다(세계일보, 2026-02-27). 올해 물량(2만 7,158가구)보다도 1만 가구 가까이 적습니다.
2022~2023년 금리가 오를 때 건설사들이 공사를 많이 미뤘습니다. 그 결과가 2026~2027년 입주 물량에 나타나고 있습니다. 새 아파트가 귀하다 보니 기존 아파트값도 함께 오르고 있습니다.
강남은 왜 1%대에 그쳤나
강남이 덜 오른 이유는 대출과 세금이 함께 무거워졌기 때문입니다.
강남 아파트는 25억 원이 넘는 곳이 많습니다. 이런 집은 대출 한도가 2억 원으로 줄었습니다. 여기에 올해 5월 10일부터 다주택자 양도세 중과가 4년 만에 다시 적용됐습니다. 정부는 2월 12일 중과 유예를 연장하지 않겠다고 발표했습니다.
| 조정대상지역 주택을 팔 때 | 양도세 |
|---|---|
| 1주택자 | 기본세율 (요건을 채우면 비과세) |
| 2주택자 | 기본세율 + 20%p |
| 3주택 이상 | 기본세율 + 30%p |
| 중과를 받으면 | 장기보유특별공제를 받을 수 없음 |
중과를 앞두고 집을 여러 채 가진 사람들이 값을 낮춰 매물을 내놨습니다. 강남구와 서초구 아파트값은 2월 넷째 주에 100주 만에 내렸습니다(서울신문, 2026-02-26). 한 공인중개사는 “1주택자들은 안 움직이는데, 다주택자들이 세금 부담으로 싸게라도 파는 것”이라고 전했습니다. 공시가격이 크게 올라 보유세 부담이 커진 것도 영향을 줬다는 분석이 나옵니다.
연말에 결정되는 것
서울 전역에 걸린 토지거래허가구역은 2026년 12월 31일에 끝납니다. 정부는 연말까지 집값과 거래 흐름을 보고 연장할지 정하겠다고 밝혔습니다(스페셜경제). 홍지선 국토교통부 장관은 10월 7일 국정감사에서 “토허제에 대한 어느 정도 수요가 있다고 보고 있다”고 말했습니다(뉴스투데이).
금리도 함께 봐야 합니다. 한국은행은 7월과 8월에 기준금리를 올려 연 3.00%로 만들었습니다(한국은행 기준금리 추이). 10월 22일에는 동결했습니다. 다음 금융통화위원회는 11월 26일입니다. 금리가 더 오르면 대출을 받아 집을 사려는 사람의 부담이 커집니다. 같은 금리에서도 사람마다 대출금리가 얼마나 다른지는 신용점수 700점과 900점, 대출금리 차이는 얼마나 날까?에서 확인할 수 있습니다.
앞으로 확인할 것
- 12월: 서울 전역 토지거래허가구역을 연장하는지, 풀거나 넓히는지
- 11월 26일 금통위: 기준금리를 3.25%로 올리는지
- 한국부동산원 주간 통계: 서울 외곽 상승 폭이 줄어드는지
- 전세 매물과 전셋값: 내년 입주 물량이 줄어 전세난이 더 심해지는지
서울 아파트값은 한국부동산원 부동산통계정보(R-ONE)에서 매주 목요일 확인할 수 있습니다. 실제 거래 가격은 국토교통부 실거래가 공개시스템에서 볼 수 있습니다.
이 글은 부동산 시장을 이해하기 위한 정보이며 특정 지역이나 주택의 매수·매도를 권하지 않습니다. 세금은 보유 주택 수와 지역, 보유 기간에 따라 달라지므로 실제 거래 전에는 세무 전문가에게 확인하세요.